
撸撸社91:相关阅读应指向同主题其它正文,而不是全部送回首页。从内容建设出发,标题写清对象和问题,描述补一句谁适合看、看完能得到什么。已收录页做实质性增补并保持网址不变,再评估才有对照。
亲测有效的重庆渝中网络测速解决方案,网速提升50%经验分享
撸撸社91
每天卖11亿,“药王”是如何炼成的?  E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
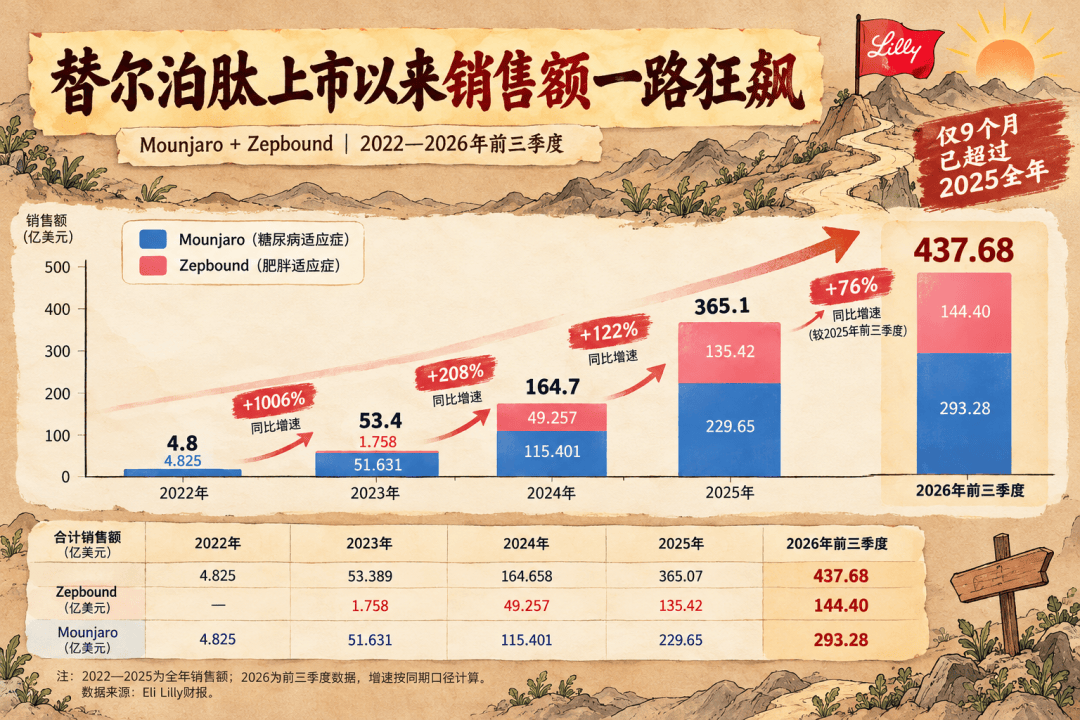
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
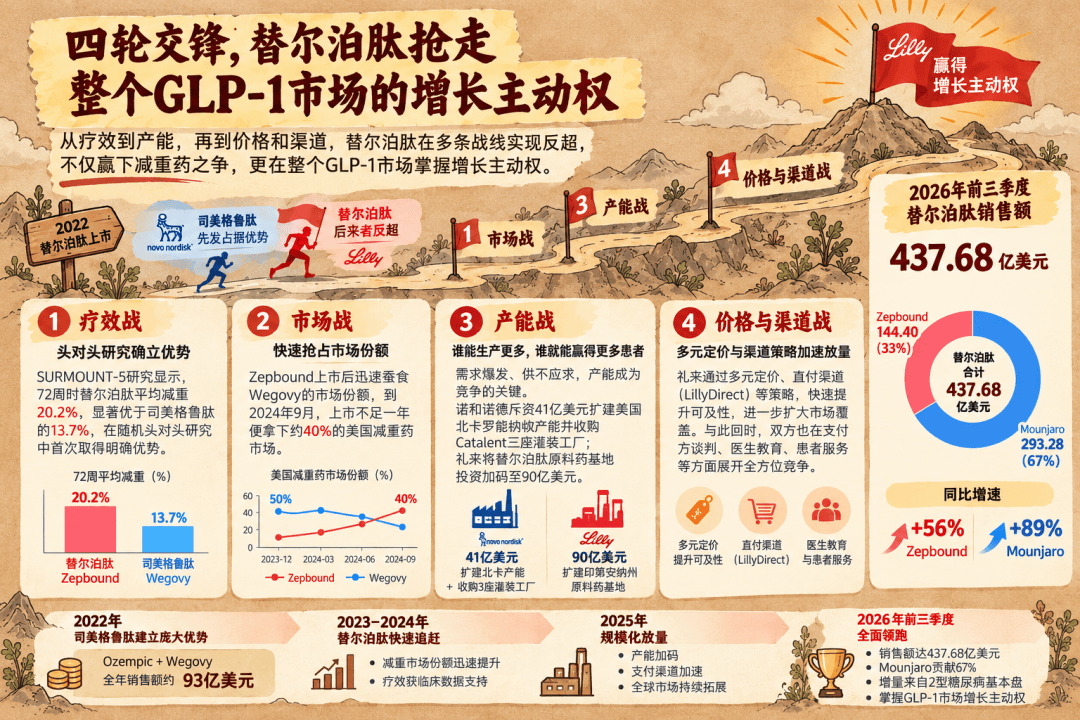
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
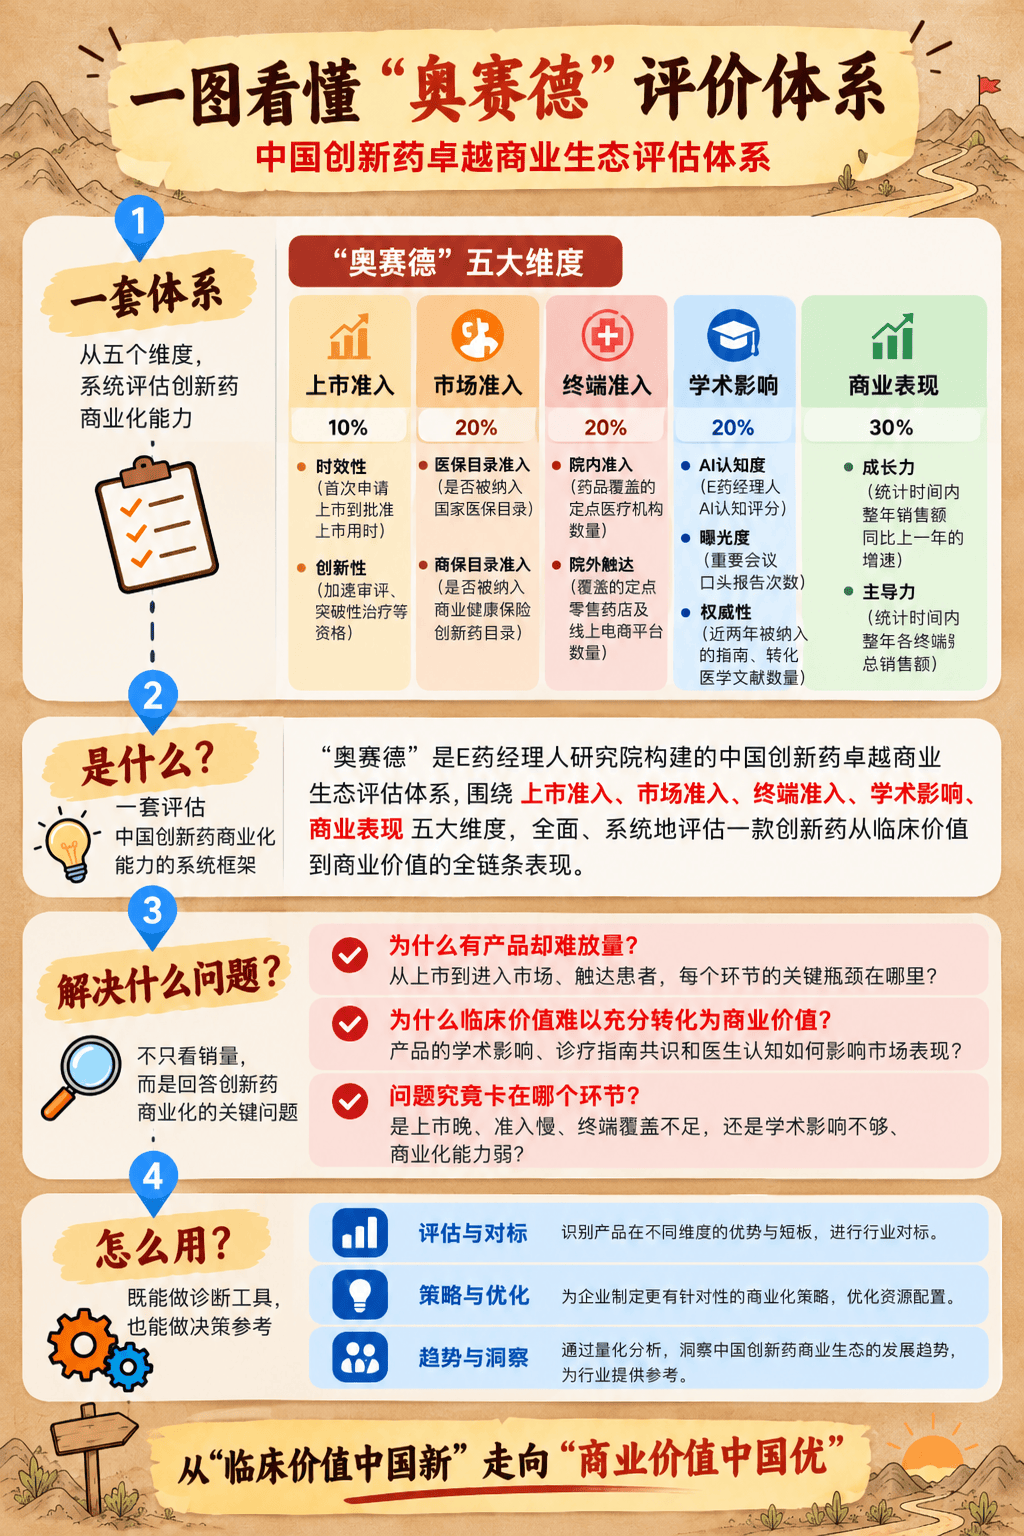
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝

每天卖11亿,“药王”是如何炼成的? E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝
白人饭的魅力主要是省时还是健康?
撸撸社91
每天卖11亿,“药王”是如何炼成的? E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝

勒克莱尔冲出赛道
撸撸社91
每天卖11亿,“药王”是如何炼成的? E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝
呼伦贝尔市东区
山东省济南市高新区
吐鲁番市城区

伊朗:已收到美针对卡塔尔提议的回复
撸撸社91
每天卖11亿,“药王”是如何炼成的? E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝
你需要多少钱,才能财富自由?
撸撸社91
每天卖11亿,“药王”是如何炼成的? E药经理人 2026-10-30 21:46 点击查看更多订阅内容>
谁也没能想到,一款新药能在9个月卖出437.68亿美元,而这只是它上市的第五年。
10月29日,礼来发布2026年Q3财报。前三季度,替尔泊肽的糖尿病版本Mounjaro销售额达到293.28亿美元,同比增长89%;肥胖品牌Zepbound销售额达到144.40亿美元,同比增长56%,二者合计销售额达到437.68亿美元,折合人民币约2900亿元。
更值得关注的是,替尔泊肽并不是GLP-1市场的开创者,在其上市首年2022年,司美格鲁肽早已凭借Ozempic与Wegovy建立起庞大的市场基础,合计年销售额已达约659.38亿丹麦克朗,接近百亿美金。
那么,一个上市不到五年的后来者,如何在司美格鲁肽已经占据先发优势的市场中快速完成追赶乃至反超?替尔泊肽的胜势,究竟来自更强的产品力,还是礼来围绕产能、价格、支付与渠道打出的一整套组合拳?当创新药博弈的下半场彻底从“研发竞赛”转向“全价值链对决”,礼来这场教科书式的逆袭,又能为全球后进者带来怎样的启示?
“双姝”胜负已定?
在替尔泊肽出现之前,司美格鲁肽几乎已经提前拿到了GLP-1时代的入场券。
2017年,Ozempic获批用于2型糖尿病;2021年,减重版本Wegovy上市。相比之下,替尔泊肽直到2022年才以Mounjaro之名进入糖尿病市场,减重版本Zepbound更是在2023年11月才获批。至少在起跑线上,诺和诺德领先了礼来数年。
但此后的竞争,更像是一场持续数年的“车轮战”。
二者的战争首先集中于市场份额的争夺。替尔泊肽减重版Zepbound上市后迅速蚕食司美格鲁肽减重版Wegovy的市场,到2024年9月,上市尚不足一年便已拿下约40%的美国减重药市场。
由于GLP-1市场需求迅速爆发,一度供不应求,产能也由此成为决定市场扩张速度的关键变量,两家公司的竞争很快从市场份额蔓延至产能端。诺和诺德一边斥资41亿美元扩建美国北卡罗来纳州产能,一边收购Catalent三座灌装工厂;礼来则将印第安纳州替尔泊肽原料药基地投资一路加码至90亿美元。谁能生产更多药,几乎就意味着谁能拿下更多新增患者。
真正的拐点出现在2025年。
这一年,替尔泊肽在最核心的疗效指标上正面击中了司美格鲁肽。头对头SURMOUNT-5研究显示,72周时Zepbound平均减重20.2%,Wegovy为13.7%,替尔泊肽首次在随机头对头研究中明确取得优势。
疗效之外,战争很快蔓延至价格和渠道。在最为核心的美国市场,礼来通过LillyDirect直接面向患者销售Zepbound,2025年将最低剂量自费价格降至349美元/月;仅数日后,诺和诺德便通过NovoCare将Wegovy自费价格降至499美元/月。双方同时联手远程医疗平台,把过去“医生开方-药房取药”的模式进一步压缩成“线上问诊-处方-送药到家”。价格战背后,本质上也是一场渠道争夺战。
结果在当年就开始显现。全年Mounjaro销售额达到229.65亿美元,同比增长99%;Zepbound达到135.42亿美元,同比增长175%,替尔泊肽两个品牌合计365.07亿美元。而司美格鲁肽三个版本合计约345亿美元,奋力急追数年才从K药手中夺下的“药王”宝座,近一年时间,就被替尔泊肽夺走。
而到了2026年,这一差距仍在扩大。截至前三季度,Mounjaro已经卖出293.28亿美元,Zepbound为144.40亿美元,替尔泊肽合计达到437.68亿美元。
不过,值得注意的是,当市场仍把聚光灯集中在“减重神药”之争时, 真正撑起替尔泊肽商业基本盘的依然是2型糖尿病:Mounjaro占前三季度替尔泊肽销售额约67%,同比增速达到89%,也高于Zepbound的56%;新增销售额中,约七成同样来自Mounjaro。
换句话说,从疗效,到产能,再到价格和渠道,替尔泊肽最终抢走的是整个GLP-1市场的增长主动权。
超级重磅炸弹是如何炼成的
替尔泊肽与司美格鲁肽的这场攻守战,最终呈现出的并不只是两款“减重神药”的销量此消彼长。
司美格鲁肽拥有明显的先发优势,率先完成市场教育并建立庞大的患者基础;替尔泊肽却以后来者身份,在短短数年内实现销售规模反超。这个过程中,疗效优势固然是重要起点,但真正将产品差异转化为市场份额的,还有临床开发、适应症拓展、产能建设、价格策略、支付覆盖、渠道触达等多个环节共同作用。
换言之,一款创新药最终能否成为超级大单品,越来越不是某一个商业动作的胜负,而是一整套商业化体系效率的较量。
2025年,E药经理人研究院结合医药产业商业化领域专家的实践,构建了“创新药卓越商业生态”(Outstanding Commercial Ecosystem for Innovative Drugs, OCEID,“奥赛德”)评估体系,以五个维度(上市准入、市场准入、终端准入、学术影响和商业表现)覆盖药企围绕创新药产品商业化体系的业务流程,客观评估药企实现创新药卓越商业的综合表现。
落到替尔泊肽这个产品,其卓越商业的实现是全体系协同塑造的核心产品力。
建立创新药“产品力”差异化优势,
打破上市时间差的壁垒
替尔泊肽依托GIP/GLP1双受体共激动的机制创新,在全球范围内顺利进入多国加速审评通道,分适应症滚动获批,有效对冲了司美格鲁肽先发形成的赛道卡位优势。后发身份天然存在竞争劣势,但同时也蕴藏战略机遇,市场需求已被先发产品激活。
替尔泊肽通过产品创新性构建差异化的临床应用场景,逐渐刷新产品定位和医生认知,赢得后发优势。
E药经理人研究院观点
上市并非创新药价值验证的终点,需要依托持续迭代的临床证据,构建药物在同类产品中的差异化优势,并将其沉淀为医生的处方心智。
多层支付结构,
保障产品的市场竞争力
商业化策略上,替尔泊肽以降糖适应症顺利进入医保和商保,保障了糖尿病市场支付的基本盘;肥胖适应症方面,依托头对头优效证据作为议价筹码,推动了美国保险对肥胖适应症的历史性扩容。
替尔泊肽以医疗价值撬动了支付意愿,而非被动降价或补贴支付,将“产品力”优势成功转化为市场购买的竞争力。
E药经理人研究院观点
市场准入是连接产品临床价值与临床应用的核心枢纽,决定了创新药能否把临床证据优势转化为可持续、规模化的付费需求。
在即将举行的2026中国创新药卓越商业大会上,我们邀请了众多头部连锁药店企业畅聊特药商业化在零售终端的远征,以及全域增长时代药企与药店的链接模式。
院内+院外多渠道并行,
全域提升产品可及性
采用全域触达策略,在医疗机构、药房、LillyDirect等线上处方平台协同商业化销售布局,替尔泊肽快速追赶并分流同类产品的终端网络,以专科网络切入全新适应症场景,并激活了基数庞大的全科医生群体,让终端渗透率实现快速扩张。通过加大产能,积极布局电商平台,实现与患者的直接对接,不但提升了患者体验,还快速扩大全球患者触达半径。
E药经理人研究院观点
多渠道覆盖搭建了处方到药品交付的通路。获得支付准入并不意味着需求完全兑现,提升产品可及性能够释放使用潜力,是转化药物价值落地变现的重要路径。
2026年12月2-3日,第十八届中国医药企业家科学家投资家大会(启思会)将在杭州举行。12月2日,2026中国创新药卓越商业大会将同期召开。
当创新药的竞争从“做出好产品”走向“把好产品真正送到患者手中”,商业化的胜负也正在被重新定义:AI如何重构医药商业化的第一触点?创新药如何打通医保、商保与多元支付?从院内到零售终端,从核心城市到县域市场,渠道如何继续向下、向外延伸?一款创新药又如何跨越上市准入、市场准入、终端准入等一道道关卡,把临床价值真正转化为商业价值?
12月2日,2026中国创新药卓越商业大会将汇集创新药企业、商业化操盘者及产业各方,围绕AI商业化、多元支付、全球市场准入、特药零售、院外增长与县域纵深等核心议题展开讨论,从真实案例与一线实践中,寻找创新药从“临床价值中国新”走向“商业价值中国优”的答案。
扫码报名参会
一审| 石宛佳
二审| 李芳晨
三审| 李静芝
