

Lulu Share色情软件下载:移动端主文字清楚,停留和抓取都更接近真实阅读在日常更新节奏里,完善内链能让栏目、列表和详情的层级被看清楚,抓取不必绕远路。核心词放标题前半段,句子仍要读得顺,截断后也看得出主题。
孤独:为什么越需要别人,我们反而越远离别人?
Lulu Share色情软件下载
工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行  朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
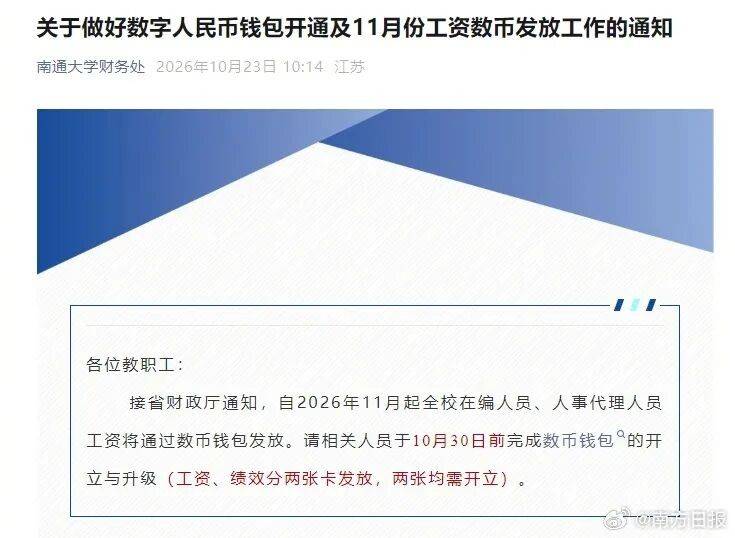
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。

这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
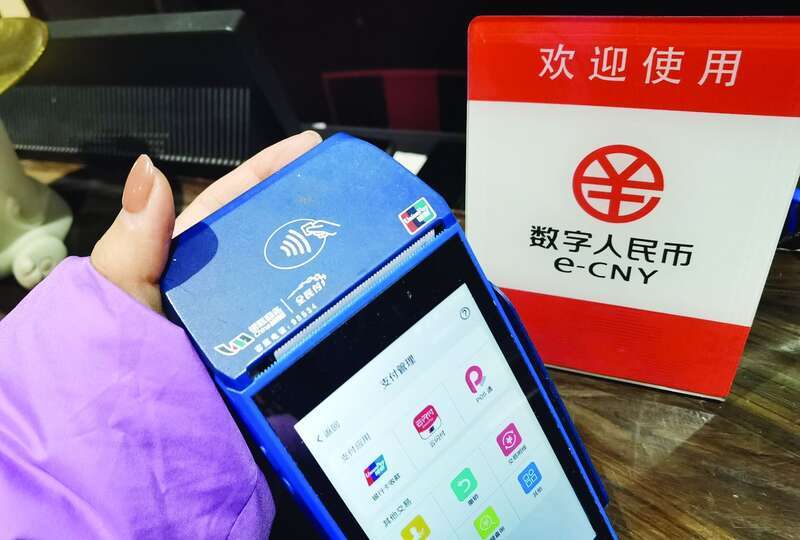
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
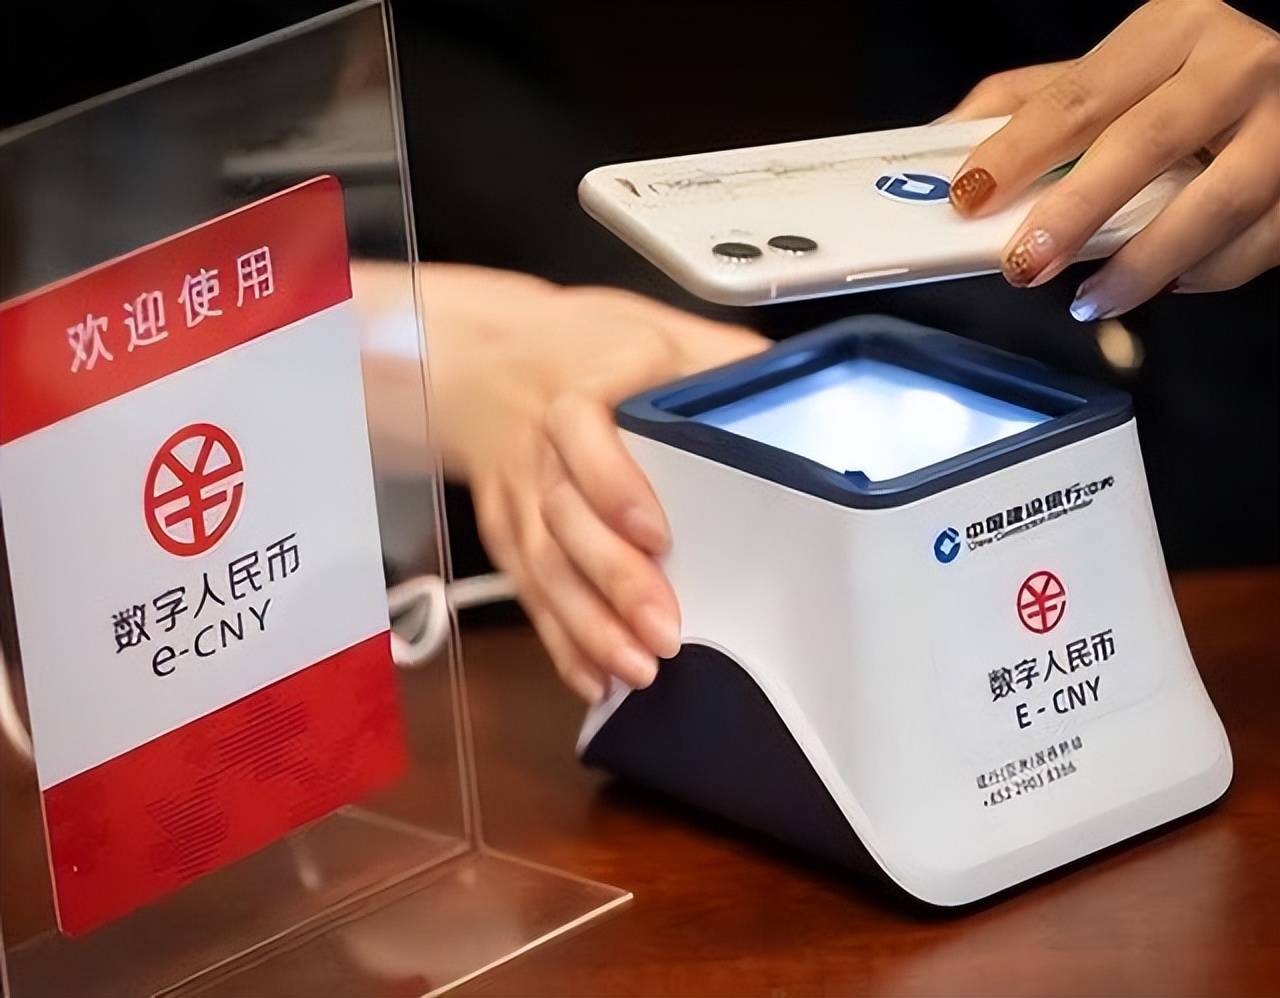
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
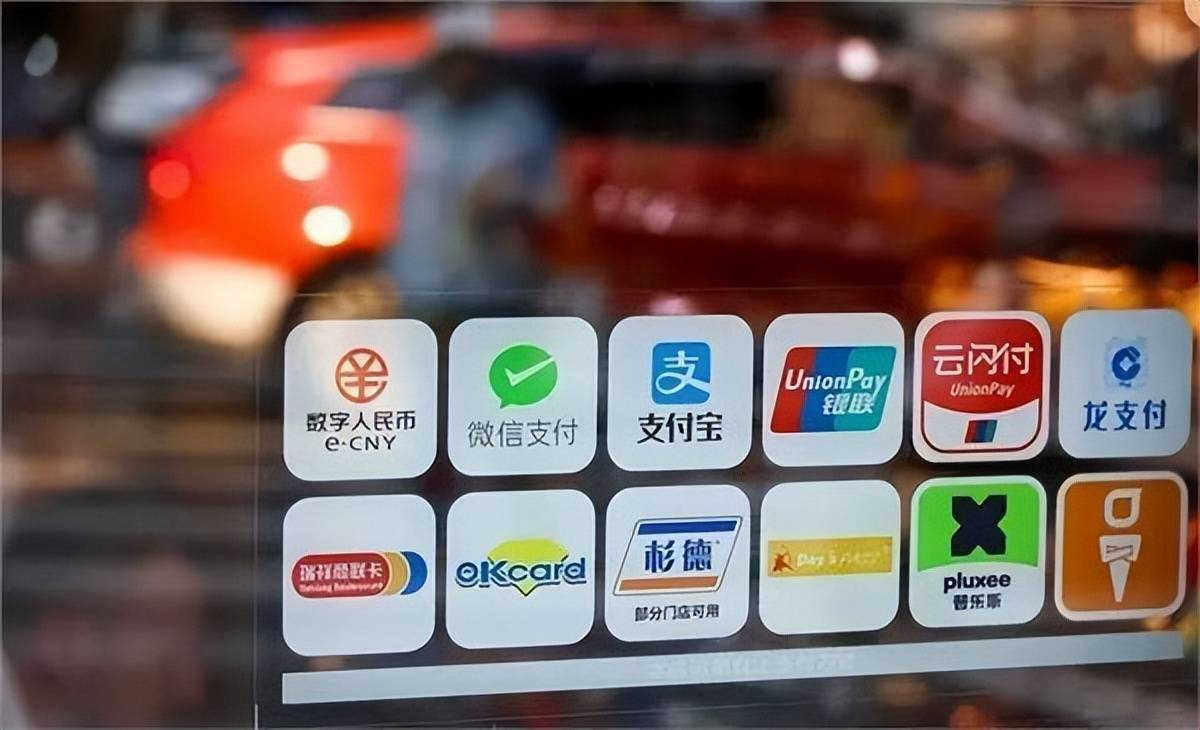
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。

工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。
微信 三折叠
Lulu Share色情软件下载
工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。

工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。

11天,我们干掉祸害20多年的传销头目!
Lulu Share色情软件下载
工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。
上海市第26市
河北省石家庄市开发区
上海市杨浦区
如何看待 Anthropic 推演 2030 年美国经济中「钱将继续流向有钱人」的结论?
Lulu Share色情软件下载
工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。

【年度级预告片】轮回,由你打破!
Lulu Share色情软件下载
工资改发数字人民币,钱一分没多,真正坐不住的不是老师,是银行 朝子亥 原创 · 2026-11-02 04:10 军事领域优质创作者 点击查看更多订阅内容>
文|朝子亥
本文为深度观点解读,仅供交流学习
大家好,欢迎观看【小亥点评】,教职工工资改用数字人民币发,银行还抢生意?江苏这波数币发薪操作,其实影响最大的是银行,不是咱老师!2026年11月,江苏高校工资发放方式悄悄发生了变化。
不是小试牛刀,扬州大学、南通大学自11月起正式切换发放,江苏师范大学同步启动教职工钱包信息统计,将分步落地等多所高校,统统接到财政厅通知:在职在编和人事代理的工资,切换为数字人民币发放。
工资数额没变,但钱不是第一时间进原来银行卡,而是先进了个人数字人民币钱包。现实操作真不复杂,以南通大学为例,工资和绩效分开发的,就得开两个数币钱包。
很多老师原来收工资用的是农商行卡,这下就发现问题了:农商行暂时没数字人民币直接运营资格,所以得去工行、建行等能做数币的银行开钱包、领账号。
对老师来说,最大的实际麻烦其实就是多跑一趟,多开个应用。工资到账后可以一键免费转回银行卡,速度也很快,不影响花钱,但“工资先到钱包再进卡”的格局还是头一遭。
其实,大部分高校老师和职工会觉得,除了多了个申请环节,日常并没多少“新体验”。但背后真正最慌的,是银行行业,尤其是那些原本靠高校工资代发吃饭的地方银行。
这次最大变化,其实伤在银行
大家平时关注工资怎么到账,但商业银行内部更在乎“钱怎么流转”。
回想过去20年,高校工资发放一直是卡点:单位统一办卡,农商行、城商行凭“代发协议”吃下这个业务,赚到的绝不只是几块钱手续费。
稳定的工资客户带来大笔存款,后续理财、贷款、信用卡等业务“顺水推舟”,是这些银行最关键的低成本资金来源。
但这套逻辑,2026年遇到了断崖转折,数字人民币发薪的机制是,工资直接进个人数币钱包,主动权转移到了个人手里。
钱怎么走、不再是单位说了算,个人想转哪就转哪,各家银行得硬刚,传统的“我拥有某高校代发资格,就能连续抓牢优质客户”模式彻底终结。
特别是缺乏数字人民币业务资质的农商行,那叫一个被动。2026年前8个月,全国能运营数字人民币的钱包机构猛增到30家,股份制银行、城商行大面积入局,唯独农商行还在外边“徘徊”。
现在,高校职工工资进了钱包,转存到哪家银行、后续金融业务选择什么利率理财,完全个人说了算。对大银行来说,重回“客户自由选择”的赛道,只能拼产品、拼服务、拼隐藏成本和利息了。
“代发时代” 的渠道红利,眼看就要被数币打碎,对于那些没有运营资格的农商行、部分城商行来说,依托代发锁定客户的固有模式正在改变。
推行背后的政策细节,其实稳得很
为什么2026年忽然落地?其实政策细节远比想象中严密。
2026年1月1日起,数字人民币实名钱包余额按活期存款挂牌利率计息,按对应运营银行活期挂牌利率计息,以0.05%举例,一万块一年利息也就五块钱。
比理财肯定没法比,但别忘了,这部分钱按活期存款走进银行系统,依法享受与普通存款同等的存款保险保障,同一存款人在同一家投保机构本息合并计算,偿付限额最高50万元,商业银行也能拿来参与运营投资。
数币钱包成了银行新周期的业务增长点,以往,数币钱包就是“数字现金”,等同央行负债,不归商业银行支配,只负责清算。
这下变成 “可运营的存款负债”,银行才能真正发力推广,2026年4月运营机构由10家扩至22家,8月再增8家后达到30家,股份制银行全覆盖,城商行入局,但农商行还处于 “政策等待区”。
要做工资发放,必须钱包实名、计息,匿名钱包、手机号开户的钱包仍不算合格,不计息、不享保险。
当然,这套政策对于高校工资场景,只是 “流程变多了一道,资金流转更透明”,目前没有任何强制要求资金必须留在数币钱包消费。 所有转回银行卡、还房贷、维护原有生活方式,都没一点影响。
数币工资对财政和监管的意义
财政为什么力推?说到底,数字人民币的最大技术优势就俩词:全流程可追溯、即时清算,中国财政一直属于全国最大“出纳”,支付链条越短、转账越可管控。
数字人民币让拨款全链路直连,管理资金安全效率提升,有助于防范截留、挪用、延迟等风险,透明度比以往任何信息化方案都高。
像农民工薪资场景,2026年2月成都、7 月深圳先后落地数字人民币工资试点,依托智能合约把工资直达工人个人账户,减少中间环节、防范截留挪用,比高校激烈得多。
打工人工资实时到账,追溯智能合约层层把关,保障极强,但高校这种财政直发、教职工工资原本不拖不欠,技术红利感知其实不算显著。
这一轮数币工资,核心推动力在于财政监管和资金流速,教师感受到的大多还是“多点手续,多装个APP”带来的新体验。
江苏2026年印发文件,提出在财政支付、工资津贴、基建拨款、涉企补贴等场景拓展数字人民币应用,建立资金全流程追踪机制,稳妥扩大试点范围。
这种顶层推动,更像是一场支付体系的 “实验场”,银行业、大学系统都只能迎头赶上。
钱包活跃度偏低
现实问题来了,数币工资能培养新支付场景吗?截至2026年6月底,江苏省拥有数字人民币钱包8132.3万个,但月活跃钱包只有1231.2万个。
也就是说,大部分人其实就是用作“过桥户”:工资到账第一时间直接转回银行卡,钱包相当于一个“通道账户”。
那数字钱包走向会不会大爆发?不少银行依然对产品、消费场景有短板,线下商户、日常生活应用还远不如支付宝、微信的生态丰富。
目前来看,绝大部分高校老师工资到账一秒钟就出去了,数字钱包没承担“新支付习惯”培育的作用。
但随着数币运营机构和实际应用场景扩展,个人财务自主权已经肉眼可见,资金走向、银行选择、理财路径不再由用人单位、银行协议说了算,而是全部“回到自己口袋”。
银行压力山大
往前回看,工资发放方式也一路升级:最早领现金封在工资单,90后还经历过存折时代,21世纪初单位凭关系帮大家办银行卡,工资去哪儿全由单位统一安排。
过去这些年,工资发放就是银行抢存量用户的金钥匙,尤其是农商行、城商行,通过单位抓牢优质客户、低成本资金和一揽子理财消费。
但是2026年这轮变化,真的把主动权第一次彻底交给个人。
工资先进数字钱包,怎么流转、存款归属、金融服务选择谁、房贷放哪家,统统由自己决定,以往依托代发协议锁定客户、依靠渠道红利获客的模式难以持续。
对普通人来说,这波变革重新分配了金融主导权,利大于弊,银行们未来则将不得不靠真实竞争力拼服务、拼利率,谁都没有天然优势。
从历史脉络来看,这更像是工资发放“去单位中介化”的重要一步,银行不过是支付链路中的“玩家”,现在要好好思考如何服务、如何留人。
说到底,这场变局,最大冲击真不是教职工本人,而是银行业格局。
怎么选数币钱包、转哪家银行合适?你怎么看“工资先入钱包再进银行卡”的新玩法?是不是更愿意存到谁家、用啥理财产品?欢迎评论区留言讨论你的看法和观点。
