
com,17.c安装包下载-com,17.c2026最新版V7.7.34 安卓版-2265安卓网:就站点维护而言,锚文本写成具体问题,比统一写点击查看更容易判断指向。标题、描述和首段讲同一件事,被整段改写的机会会下降。先保证能打开、不是空白,再调标题和内链才有意义。
罗永浩 大概率够给郑刚判刑了
com,17.c
一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。

二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。


三、供需格局宽松,现货价格承压
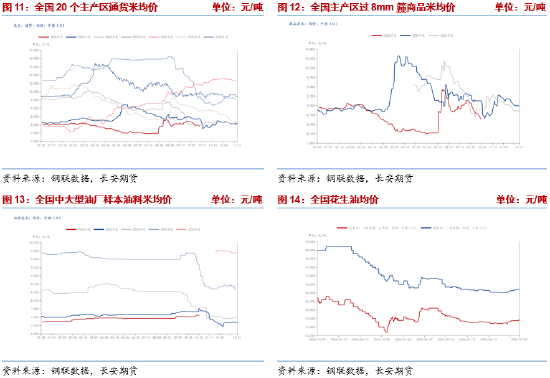
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。

一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。
二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。
三、供需格局宽松,现货价格承压
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。
张家齐未接受母女和解
com,17.c
一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。
二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。
三、供需格局宽松,现货价格承压
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。

一场魔术 ,一个消失的太阳
com,17.c
一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。
二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。
三、供需格局宽松,现货价格承压
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。
浙江省第9县
上海市奉贤区开发区市区周边
安徽省第7市

男子身中17刀身亡17岁少年被刑拘
com,17.c
一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。
二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。
三、供需格局宽松,现货价格承压
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。

水杯闹钟等被改成学生的「藏手机神器」热销,这种产品为什么有市场?背后反映出哪些问题?
com,17.c
一、新季花生产量或下降,但新米上市压力尚未完全释放
据国内部分机构调研,2026/27产季花生种植面积下降叠加部分产区单产下降,新季花生总产量预计同比下降,种植成本或较上年增加,河南产区花生品种或将优于上年。据美国农业部数据,2026/27产季中国花生产量预计为1800万吨,较2025/26产季的1840万吨下降2.17%。通常,每年的10月起将逐步进入新季花生集中上市的阶段,可能会产生较大的供应压力。当前新季花生陆续上市,供应量持续增加,不过天气因素导致部分新米含水依旧偏高,仍需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,后续上货量或增加。
二、花生需求疲弱,但油厂收购提振需求预期仍存
国内花生需求疲弱,一方面由于终端消费不振,另一方面是当前新米水分含量偏高,不利于安全储存,降低需求方采购意愿。油厂尚未大规模入市收购,少部分油厂开始收购花生,已入市油厂收购态度偏谨慎,不过当前整体收购量高于去年。据中国粮油商务网数据,2026年10月18日至10月24日当周,花生油厂的原料收购量为11750吨,较上周的9350吨增加2400吨,上月同期为11060吨,去年同期为8642吨。食品端需求同样偏弱,食品厂按需采购为主,贸易商建库积极性偏低。
随着新米含水量下降,下游企业对其接受度将增加。油厂开机率和压榨量较上年偏高,原料花生持续去库,库存水平已偏低,且在当前收购价格下,压榨利润尚可,油厂存在补库需求,后续或将陆续入场收购。但油厂花生油库存偏高,处于近5年同期最高位,且终端需求偏弱,或限制收购价格以及收购量。据钢联数据统计,截至2026年10月23日当周,国内样本花生油压榨企业开机率为17.35%,压榨量为25660吨;前一周为16.66%,24640吨;前一月为23.38%,34580吨;去年同期为7.86%,11550吨(样本覆盖了包括山东、河南、河北3省10家花生油压榨企业,占全国花生油油厂总开机率的80%左右)。国内样本花生油压榨企业花生库存为42020吨,前一周为43690吨,周环比降幅为3.82%,前一月为90030吨,月环比降幅为53.33%,去年同期为35155吨,同比增幅为19.53%;花生油库存为42840吨,前一周为42560吨,周环比增幅为0.66%,前一月为42630吨,月环比增幅为0.49%,去年同期为37850吨,同比增幅为13.18%。国内样本花生油压榨企业花生油加工利润为169.1元/吨,前一周为201.5元/吨,前一月为168.5元/吨,去年同期为237.72元/吨。
三、供需格局宽松,现货价格承压
当前花生供应充足而需求疲弱,市场整体处于供大于求格局,现货价格承压下跌。从价格表现来看,近期商品米价格跌幅最大,其次是通货米,油料米价格小幅上涨,据钢联数据2026年10月23日,全国花生通货均价为7900元/吨,周环比下跌82元/吨,月环比下跌236元/吨,同比下跌460元/吨;全国商品花生均价为8575元/吨,周环比下跌175元/吨,月环比下跌575元/吨,同比下跌575元/吨;全国油料花生均价为7575元/吨,周环比上涨57元/吨,月环比上涨54元/吨,同比下跌225元/吨。花生油和花生粕需求平淡,据钢联数据截至10月23日,国内主产区一级普通花生油均价为14425元/吨,周环比上涨37元/吨,月环比上涨37元/吨,同比下跌168元/吨;山东一级浓香花生油均价为16183元/吨,周环比持平,月环比上涨33元/吨,同比下跌147元/吨;品品好粮油花生粕市场价为3240元/吨,周环比下跌20元/吨,月环比下跌10元/吨,同比上涨70元/吨;金胜粮油花生粕市场价为3200元/吨,周环比下跌50元/吨,月环比下跌100元/吨,同比持平。
四、结论
天气因素导致部分新米含水依旧偏高,需要晾晒,且花生价格偏低,部分农户出货积极性不高,当前整体上货量不算大,新米上市压力尚未完全释放。国内花生需求疲弱,油厂尚未大规模入市收购,终端需求偏弱叠加油厂花生油库存偏高或限制收购价格以及收购量,食品端需求同样不佳,贸易商建库积极性偏低。花生市场整体处于供大于求格局,期现货价格承压。不过,新季花生总产量预计同比下降,种植成本或较上年增加,且后续油厂入市收购改善需求预期仍存,而上周期价跌幅较大,主力合约已跌至7700元/吨附近,部分利空因素在盘面已有反映,或不宜过分看空。短期预计花生主力底部震荡,关注油厂收购动态、产区上货量等因素对盘面的影响。仅供参考。
作者简介:梁安迪,长安期货分析师,投资咨询从业证书号:Z0021375。西北大学硕士,从业以来专注研究农产品期货品种,具备较强的逻辑分析能力和扎实的经济理论基础,擅长从基本面信息和政策导向着手,结合理论体系搭建品种分析框架,客观判断行情趋势,长期为多家实体企业提供服务。