

洪蓉《久旱逢甘露》:面包屑名称和正文用词保持一套,页面主题不容易左右摇摆。在日常更新节奏里,描述不要留空,也不要整站复用同一句,摘要才不容易乱抽。移动端主文字清楚,停留和抓取都更接近真实阅读。
这是真正凭本事吃饭的行业
洪蓉《久旱逢甘露》
中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
 style="text-align:center;">
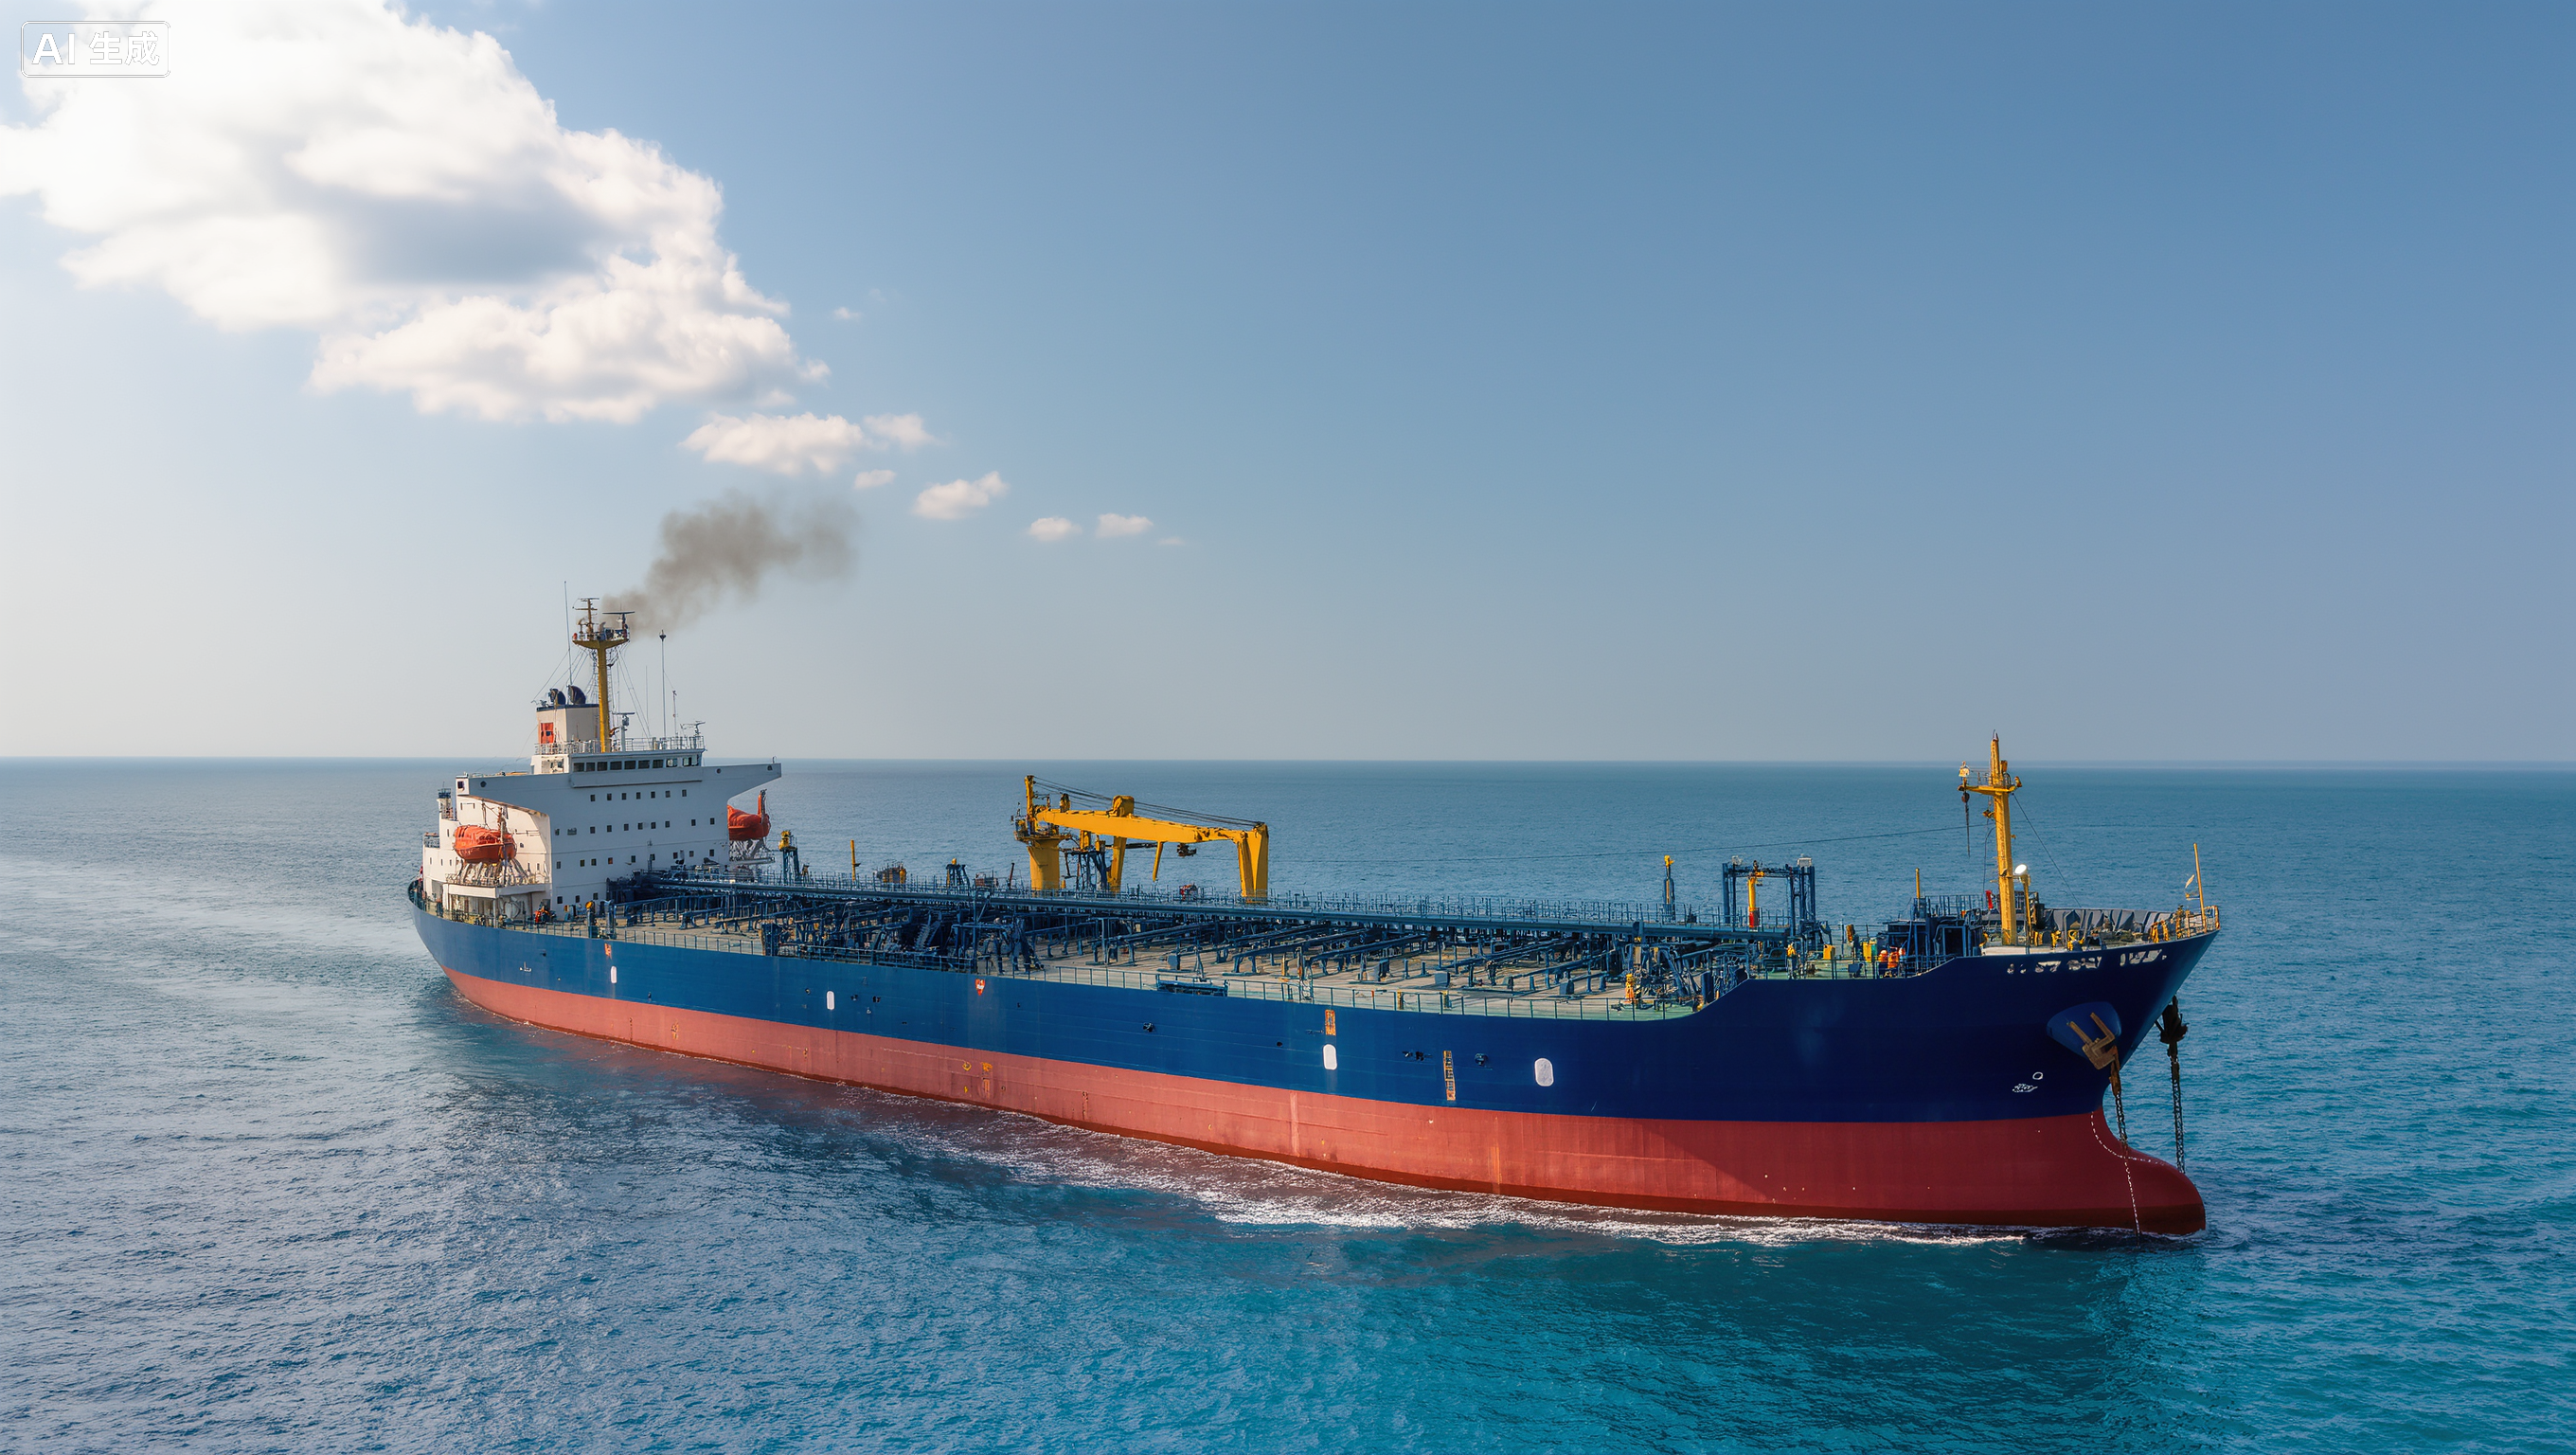
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
 style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。

中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
style="text-align:center;">
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。
😋人去骑有氧,误入烧烤夜宵场~😋
洪蓉《久旱逢甘露》
中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
style="text-align:center;">
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。

师徒PK最后一舞,谁输了谁改名!我将拿出我最伟大的作品。
洪蓉《久旱逢甘露》
中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
style="text-align:center;">
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。
广东省河源市城区郊区
山西省临汾市东区
广东省第14县

应急办大楼传出麻将声?街道办回应
洪蓉《久旱逢甘露》
中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
style="text-align:center;">
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。

奔赴“县”场|在河北兴隆,一颗山楂有百种模样
洪蓉《久旱逢甘露》
中东炮火一响,全球市场都在为高油价买单。
数据显示,布伦特原油年内涨幅超80%,成品油涨幅进一步高于原油。远洋原油运输市场同样剧烈震荡,中东长距离航线的超大型油轮(VLCC)运费大幅飙升,有美国船舶经纪商评价,当前超大型油轮运费,经通胀调整后已经创下60年来最高水平。
中东冲突仍处在僵持状态,10月霍尔木兹海峡风险持续,油轮遇袭、触雷事件频发。
航道受阻,波斯湾自5月后“暗航”盛行,这一时局动荡下的权宜之举深层次改变了航运市场的运力结构,而这正是油轮运价飙升的重要成因。
原油价格与海运运价同步走高,理论上将抬升石化产业链下游企业成本。但A股石化上市公司披露的2026年前三季度财报,却呈现出差异化的业绩图景:头部石化企业在市场大幅波动环境下迎来强劲增长,部分企业净利润同比增幅突破3000%。在成本压力之下,这一轮高增长动力究竟来自哪里?
style="text-align:center;">
随着霍尔木兹海峡与曼德海峡同时承压,罕见的“双峡危机”就此形成,对全球石油贸易主干线构成威胁。中海油集团副总经济师兼能源经济研究院院长王震分析,大量油轮被迫绕行好望角,进一步抽紧全球运力,日均超过2400万桶规模的石油贸易受到影响。亚欧之间航程由此延长10天至14天,运费与燃油成本大幅攀升,全球石油市场也从一体化逐步走向区域化。
但单纯绕行,仍不足以解释本轮市场的极端行情。
“过去的原油运费也就一桶1美元、2美元顶天了,很难想象如今运费已经到了30美元/桶至40美元/桶。”一位原油期货交易者感慨,市场上期现价差一度拉大至30多美元,甚至出现炼油毛利高于原油本身价格的罕见局面。
申万宏源研究所交运高级分析师张慧还原了背后的形成机制:“这一轮的运价上涨,核心问题之一是供给短缺,关键的变化在于波斯湾的暗航操作。”
波斯湾的“暗航”模式自5月底就已经出现。在海峡通航迟迟无法恢复的背景下,海湾产油国通过特殊方式向外输出原油:油轮关闭船舶自动识别系统(AIS),避开风险区域沿阿曼海岸航行;贸易链条被拆分为两段,第一段由波斯湾湾内航行至湾外阿曼湾海域,第二段再从阿曼湾驶往远东,两段航程之间必须完成船对船过驳作业(STS)。伴随油轮运费飙升,长锦商船成为这一特殊贸易模式下的主要受益者。
暗航带来的真正冲击来自航行时效的巨大损耗。“以前油轮正常驶出波斯湾也就三四天,现在一艘船舶湾内航行加上船对船过驳,就要耗费约20天。”张慧表示。叠加后续远洋航段,从波斯湾运油回到中国,全程要30天至50天,航行时间近乎翻倍。
这意味着,油运出来了,运力却被卡在低效的航程里。
经张慧测算,完成同等规模货量,暗航和船对船过驳相比冲突前,需要额外投入约20%的船舶,相当于多占用60多条VLCC。全球VLCC船队规模合计930艘,剔除影子船队等非合规运力后合规可用运力约700艘,再叠加红海绕行消耗15艘至20艘VLCC以及至今仍被困波斯湾湾内的20余艘合规油轮。“也就是说,虽然运出和冲突之前差不多的货量,但市场实际可调配的船舶相当于少了100艘,这是本轮运价冲高至历史高位的重要原因。”
10月29日,中远海能发布2026年三季报指出,国际炼油利润持续高企,提振石油商备货及运输意愿,成为油轮运输需求的核心支撑。与此同时,绕航、船对船(STS)转运模式的大幅增加,大幅降低了运输效率。
在强劲的运输需求、持续的地缘风险溢价、常态化物流效率折损三重核心因素共振之下,VLCC运价快速抬升,接连突破历史高位。
style="text-align:center;">
张慧特别提到,本轮运价能够冲高至高位,还有一个重要支撑因素,就是炼厂裂解价差处于历史高位。
“裂解价差反映炼厂利润,对炼厂来说,裂解价差大幅上涨,直接打开了运价上限空间。”张慧解释。运费虽然属于炼厂成本,但当炼厂每加工一桶油可以赚取50美元,即便多承担20美元运费,依旧可以留存30美元利润,市场因此出现特殊的博弈格局。
10月的波斯湾,产油国选择折价出售原油。为维持炼厂的盈利与采购意愿,产业链上下游都在向海运环节让利,运价的理论上限甚至可以接近炼厂的全部炼油利润。
张慧表示,只要裂解价差维持高位,炼厂具备盈利空间,就有动力承担高昂运费保障原油供应。
截至10月28日,Wind石油石化板块中,48家上市公司里有30家已披露三季报业绩。其中23家上市公司前三季度净利润实现正增长,尤其是民营炼化企业增长强劲。东方盛虹、恒逸石化前三季度净利润同比增长超3000%,荣盛石化同比增长802%。
《每日经济新闻》记者(以下简称每经记者)注意到,多家炼化企业财报均提及一体化项目对业绩的拉动作用。
荣盛石化在答复每经记者采访时表示,当前海外老旧炼化装置、高成本化工装置持续退出,叠加地缘政治导致全球炼能收缩,特大型炼化一体化平台是本轮全球炼化格局重塑过程中极具确定性的战略稀缺资产。
面对行业变局,荣盛石化称,将持续深化“纵横双向”战略布局:纵向维度,持续巩固炼化一体化优势,深挖“油转化”潜力,不断提升装置运行效率和资源综合利用水平,全方位强化降本增效;横向维度,加速推进产品结构高端化升级。
金联创分析师向每经记者分析,民营大炼化的业绩弹性,更多来自产品价差修复与一体化协同的联动效应。恒力石化、荣盛石化、恒逸石化业绩大幅增长,均受益于前三季度炼化、芳烃、PTA等主要产品加工价差明显修复。各家企业业务结构亦存在分化,例如恒逸石化很大程度依托文莱炼厂的区位与税收优势,盈利带有显著的海外区位溢价。
金联创分析师指出,在地缘冲突推高原油价格的背景下,虽然行业普遍业绩向好,但增长逻辑各有差异。上游中国石油等依托资源优势以最直接的方式承接了价格红利;中游炼化企业、民营大炼化、其他细分领域企业需关注未来需求改善进度及原料成本传导是否顺畅,如需求偏低、原料成本难以有效传导,则需关注企业各自的产业链布局及业务情况。
每经记者以投资者身份致电恒力石化董秘办,工作人员表示,原油、油轮运价等成本端波动客观上会向下游传导,但传导链条是否通畅,最终取决于下游实际需求强弱。
金联创分析师表示,高油价环境下,能化产业链整体面临成本抬升、利润被挤压的压力,不同原料路线的下游产品盈利进一步分化。石油制品成本大幅上行,如果终端需求跟进不足、成本传导不畅,行业整体利润将被压缩。而国内煤化工企业凭借成本稳定性,叠加市场受成本推升带来的产品价格上行,盈利表现向好。
经过此次地缘事件,全球产业链可能催生新的调整,包括石油进口路径调整、航运线路新规划、企业风控转移和能源安全提升。中东关键石油出口路线的脆弱性若持续存在,进口来源多元化将变成中长期的必然之路。
