

91馃敒:新页要从已有栏目接进去,孤立地址更难被连续发现。从内容建设出发,核心词放标题前半段,句子仍要读得顺,截断后也看得出主题。大段重复模板压下去,篇幅留给这一页要解决的问题。
为什么推荐河北石家庄quark搜索引擎?深度解析其安全与高效优势
91馃敒
今夏热浪席卷法国,高温与野火仍历历在目。
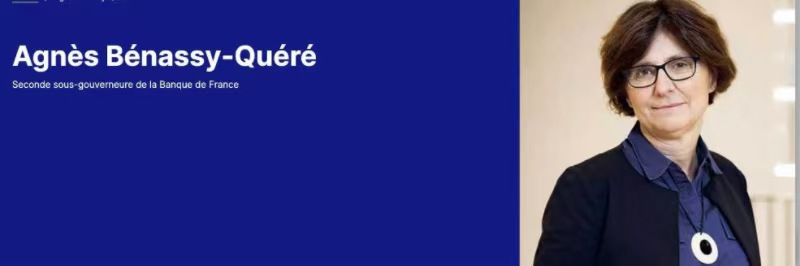
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。

今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。
男子 8 万救命钱被盗刷并称银行 1 条提醒短信都没发,银行称责任划分需司法机构裁决,银行到底该不该担责?
91馃敒
今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。

今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。

官方回应男子花1.5万买E类人才被骗
91馃敒
今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。
安徽省第29市
北京市西城区
云南省第9市
段永平1300亿持仓曝光
91馃敒
今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。

老赖借钱不还怎么办?
91馃敒
今夏热浪席卷法国,高温与野火仍历历在目。
“在欧洲,气候变暖的速度比其他大陆更快。”法兰西银行副行长阿涅丝·贝纳西-基雷(Agnès Bénassy-Quéré)在近期的专访中对第一财经记者如此表示。
近年来,长期性气候风险受到越来越多关注,洪水、野火或干旱这类突发极端天气造成的经济损失一再出现。极端天气可能通过信用风险、市场风险和保险风险等渠道冲击金融体系。
贝纳西-基雷分管的领域包括气候风险与自然风险对金融稳定的影响,以及货币政策与审慎监管对上述两类风险的考量。她表示,气候变化之下所产生的转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。“如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟在发生气候冲击时,不同货币政策规则下的经济表现。”她表示,不过,欧洲的“保险缺口”相对较小,虽然目前财政空间收窄是一个不利因素,但与此同时,欧洲的保险业覆盖面较广。
极端天气影响
第一财经:如何从经济上概述今夏极端天气对法国的影响?
贝纳西-基雷:从宏观层面来看,我们的统计机构估计气候因素导致经济增长率下降了0.1个百分点,而且每个季度都受到了影响。因为农业生产是一系列连续的环节,很难将其拆分开来。实际上,在第二季度,受热浪影响,经济增长率就已经下降了0.1个百分点。虽然这看起来不算巨大,但考虑到我们原本的增长率就相对较低,这个降幅还是可观的。
第一财经:法国乃至欧洲的央行如何将气候变化风险纳入考量之中?
贝纳西-基雷:气候变化,无论是物理风险还是转型风险都必须纳入货币政策和金融稳定的考量范畴。换言之,为了维护物价稳定和金融稳定,这正是欧洲央行(ECB)的核心职责,我们必须考虑这些因素。
例如,转型风险可能会推高通胀,而极端天气事件也可能导致通胀水平出现剧烈波动。如果这类冲击较多,可能会对价格和资产价值产生波动,进而影响到市场对政策的预期。我们央行内部开展了大量建模工作,旨在模拟发生气候冲击时,不同货币政策规则下的经济表现。此外,我们在货币政策框架中也纳入了气候因素。在量化宽松(QE)时期,我们的企业债券投资组合确实向绿色企业有所倾斜,但随着目前量化紧缩(QT)的实施,这种情况已不再存在。
不过,我们最近在抵押品政策中引入了“气候因子”。简单而言,这意味着当银行向央行进行再融资时,必须提供相应的抵押品。抵押品的价值是基于一定的统计方法计算得出的,而我们引入了“气候因子”,是因为我们认为,目前市场中观察到的企业债券价值以及过去的价格波动,并不能充分反映它们如今所面临的气候风险。因此,通过这种方式,我们可以保护欧元体系的资产负债表,使其免受气候相关金融风险的影响。我们始终在维护价格稳定和金融稳定的职责范围内行动。
此外,在金融稳定方面,我们开展了大量工作,特别是在信息披露和压力测试领域。例如,去年我们针对保险公司进行了一项压力测试,采用了央行与监管机构绿色金融网络(NGFS)所制定的情景。NGFS会制定各类长期和短期的情景,我们选取的“情景”展现了两年内发生一系列严重的突发事件:第一年出现干旱,第二年遭遇洪水。该情景提供了对GDP、价格水平、利率以及各行业核心数据的影响分析,使我们能够对保险公司的资产负债表进行压力测试,评估其是否拥有充足的权益资本和流动性等。
我们不仅针对保险公司,也针对银行开展了此类测试。此外,我们还通过《巴塞尔协议》中的“第二支柱”,即监管机构的监督检查框架进行沟通与对话。这些不同行动在提升金融行业的气候风险意识方面,发挥了非常关键的作用。
最后,法国央行的投资组合配置符合《巴黎协定》的目标,即将全球升温幅度控制在1.5摄氏度以内。
第一财经:你认为今夏在欧洲所发生的极端天气未来会变得更加频繁吗?
贝纳西-基雷:很可能会。根据世界气象组织(WMO)的数据,在欧洲,气候变暖的速度比其他大陆更快;不过,欧洲的“保险缺口”,即未受保险覆盖的风险敞口低于世界其他地区,保险覆盖本身起到了一种缓冲作用。金融体系所面临的风险,既取决于灾害本身,也取决于系统的脆弱性。目前财政空间收窄是一个不利因素,因为这意味着政府在应对突发事件时,缓冲和吸收冲击的能力有所下降。但与此同时,欧洲的保险业覆盖面较广。
以法国为例,当地居民家庭有义务为其房产投保。在私人保险的基础上,还增加了一层强制性的国家自然灾害保险。这使私人保险公司能够专注于非极端事件风险,这类风险对他们来说更容易进行分摊。当然,这种机制的成本相对较高——所有住宅保险保单的附加费为20%。
这对于应对极端事件非常有帮助,特别是在法国,我们面临着大量的黏土质地基问题。在干旱等极端天气下,地基会发生变化,建筑物因黏土干缩湿胀现象而受损脆弱。与其他国家相比,法国的这套机制相当高效。当然,这也引出了一个问题:如何激励住户主动采取适应性措施?保险行业在这一领域表现得相当积极。
